Acheter une maison aux enchères immobilières attire de plus en plus d'acquéreurs en quête de bonnes affaires. Le marché de l'immobilier propose aujourd'hui des opportunités réelles via ce canal, que ce soit pour une résidence principale, un investissement locatif ou une opération de rénovation. Selon les données disponibles, environ 15 % des ventes immobilières en France se déroulent aux enchères, un chiffre qui illustre l'ampleur du phénomène. Mais acheter aux enchères ne s'improvise pas. Sans préparation rigoureuse, l'acheteur peut se retrouver face à des surprises financières ou juridiques. Ce guide détaille les stratégies concrètes pour aborder ce type d'achat avec méthode, de la compréhension du mécanisme jusqu'aux pièges à éviter.
Comprendre le fonctionnement des enchères immobilières
Une enchère est une procédure de vente où les acheteurs potentiels formulent des offres successives, et le bien revient à celui qui propose le montant le plus élevé. Dans le secteur immobilier, deux grandes formes coexistent : les ventes aux enchères notariales et les ventes judiciaires organisées par les tribunaux judiciaires. Les premières résultent d'une décision volontaire du vendeur, les secondes d'une procédure forcée, souvent liée à une saisie immobilière ou à une succession complexe.
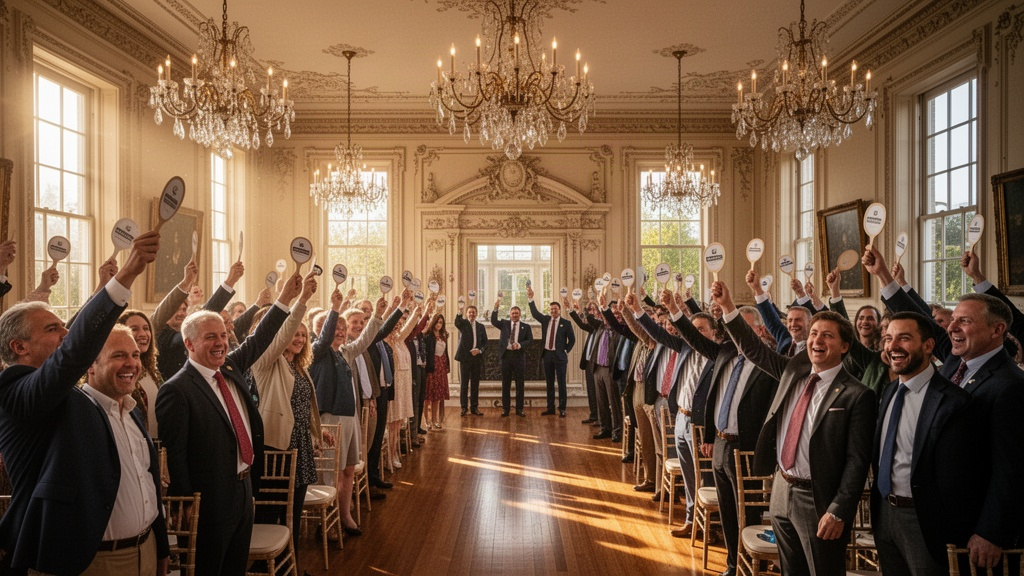
Les Notaires de France organisent régulièrement des ventes aux enchères dans leurs études ou sur des plateformes en ligne dédiées. Ces ventes se déroulent selon un calendrier précis, avec une mise à prix fixée à l'avance. Le bien est attribué par adjudication, c'est-à-dire que l'acheteur final est celui dont l'offre dépasse toutes les autres au moment de la clôture des enchères.
Les ventes judiciaires, elles, se tiennent devant le tribunal judiciaire compétent. Elles concernent des biens saisis pour non-remboursement de crédit ou vendus dans le cadre d'une liquidation. Le prix de départ est souvent inférieur à la valeur du marché, ce qui peut sembler attractif. Mais la procédure est plus rigide et les délais de paiement très courts : l'acheteur doit généralement régler l'intégralité du prix dans les deux mois suivant l'adjudication.
Des sociétés de ventes aux enchères privées proposent également des biens immobiliers, parfois sous format digital. Ces plateformes ont gagné en popularité depuis 2020, rendant l'accès aux enchères plus simple pour les particuliers. Quelle que soit la forme choisie, la logique reste identique : anticiper, se renseigner, et ne jamais enchérir sans avoir visité le bien au préalable.
Les étapes clés pour acheter une maison aux enchères
Réussir un achat aux enchères demande une préparation structurée. Voici les démarches à suivre dans l'ordre :
- Identifier les ventes disponibles via les sites des notaires, les greffes des tribunaux ou les plateformes spécialisées
- Consulter le cahier des charges du bien mis en vente, document juridique qui précise les conditions de la vente
- Visiter le bien lors des créneaux prévus — les visites sont souvent organisées une seule fois
- Faire estimer la valeur réelle du bien par un professionnel indépendant avant d'enchérir
- Constituer un dossier de financement solide, car aucun délai de rétractation ni condition suspensive pour obtenir un prêt ne s'applique dans les ventes judiciaires
- Déposer une consignation (chèque de banque représentant généralement 10 à 20 % de la mise à prix) pour pouvoir participer
- Définir son prix maximum avant la séance et s'y tenir strictement
La consignation est restituée si l'acheteur ne remporte pas l'enchère. En revanche, si le bien lui est adjugé, ce montant s'impute sur le prix total. L'absence de délai de rétractation de 10 jours — celui qui s'applique dans une vente classique — est un point capital à intégrer dès le départ. Une fois adjudicataire, l'acheteur est engagé définitivement.
Un notaire ou un avocat spécialisé peut accompagner l'acheteur dans la lecture du cahier des charges et dans la compréhension des charges éventuelles attachées au bien : hypothèques, servitudes, travaux obligatoires. Cette étape préliminaire évite de mauvaises surprises après l'adjudication.
Avantages et risques à peser avant de se lancer
L'achat aux enchères présente des avantages concrets. Le prix moyen d'adjudication peut être inférieur à la valeur du marché, notamment dans les ventes judiciaires où les mises à prix sont parfois fixées à 70 % de la valeur estimée. C'est l'une des rares situations où un acheteur particulier peut acquérir un bien immobilier en dessous du prix du marché de façon légale et transparente.
La procédure est publique et encadrée. Aucune négociation informelle, aucun intermédiaire qui capte une commission cachée. Le prix final reflète exactement ce que les acheteurs présents sont prêts à payer. Cette transparence est appréciée des investisseurs expérimentés.
Les risques existent néanmoins. Le bien peut être occupé par un locataire ou, dans le cas d'une saisie, par l'ancien propriétaire. L'expulsion, si nécessaire, relève de la responsabilité de l'acheteur et peut prendre plusieurs mois. Par ailleurs, les frais d'enchères peuvent atteindre jusqu'à 10 % du prix d'adjudication, auxquels s'ajoutent les frais de notaire classiques. Le coût réel de l'opération dépasse donc souvent le prix annoncé.
L'état du bien est une autre inconnue. Contrairement à une vente traditionnelle, aucun diagnostic complet n'est systématiquement fourni, et les recours après vente sont très limités. Un acheteur qui découvre une toiture à refaire ou une installation électrique non conforme après l'adjudication ne peut pas se retourner contre le vendeur.
Préparer son budget pour une enchère
La gestion financière est la pierre angulaire de tout achat aux enchères. Le prix d'adjudication moyen pour une maison en France tourne autour de 250 000 euros, mais ce chiffre varie considérablement selon la région, le type de bien et la nature de la vente. Un appartement parisien saisi peut dépasser le million, quand une maison en zone rurale peut s'adjuger à moins de 80 000 euros.
Le budget doit intégrer plusieurs postes distincts :
- Le prix d'adjudication lui-même
- Les frais d'enchères (jusqu'à 10 % du prix)
- Les frais de notaire, qui couvrent les taxes et honoraires liés à la transaction
- Le coût des éventuels travaux de remise en état
Obtenir un financement bancaire avant la vente est indispensable, non optionnel. Les banques peuvent émettre une offre de prêt sous condition de présenter le cahier des charges du bien. Certains établissements sont habitués à ce type de dossier ; d'autres moins. Mieux vaut contacter un courtier en crédit immobilier spécialisé pour identifier les banques réceptives.
Dans les ventes judiciaires, le délai de paiement est de deux mois maximum. Passé ce délai, l'acheteur défaillant perd sa consignation et le bien est remis en vente. Dans les ventes notariales, les conditions peuvent être légèrement plus souples, mais la règle reste la même : arriver avec un financement bouclé, pas en cours de montage.
Les erreurs qui coûtent cher lors d'une enchère immobilière
La première erreur est de se laisser emporter par la dynamique de la salle. L'effet d'escalade pousse certains acheteurs à dépasser leur budget initial simplement pour ne pas perdre face à un concurrent. Fixer un plafond ferme avant la séance — et le respecter — est la règle numéro un des acheteurs aguerris.
Ne pas lire le cahier des charges en entier est une faute grave. Ce document contient toutes les informations sur les charges, les servitudes, les hypothèques non purgées ou les baux en cours. Un acheteur qui l'ignore peut hériter de dettes attachées au bien.
Sous-estimer les frais annexes est une erreur fréquente chez les primo-accédants aux enchères. Un bien adjugé à 200 000 euros peut revenir à 230 000 euros une fois tous les frais intégrés. Ce calcul doit être fait avant la vente, pas après.
Enchérir sans avoir visité le bien est une prise de risque disproportionnée. Les photos disponibles dans les annonces ne remplacent pas une visite physique. L'état réel du bien peut différer considérablement de ce que les documents laissent supposer, et aucun recours n'est possible une fois l'adjudication prononcée.
Enfin, agir seul sans aucun accompagnement juridique expose à des erreurs d'interprétation des documents légaux. Un notaire ou un avocat spécialisé en droit immobilier peut relire le cahier des charges et signaler les clauses inhabituelles. Son intervention représente un coût modeste face aux risques qu'elle permet d'anticiper. Les acheteurs qui réussissent aux enchères ne sont pas ceux qui enchérissent le plus fort — ce sont ceux qui ont préparé le plus en amont.